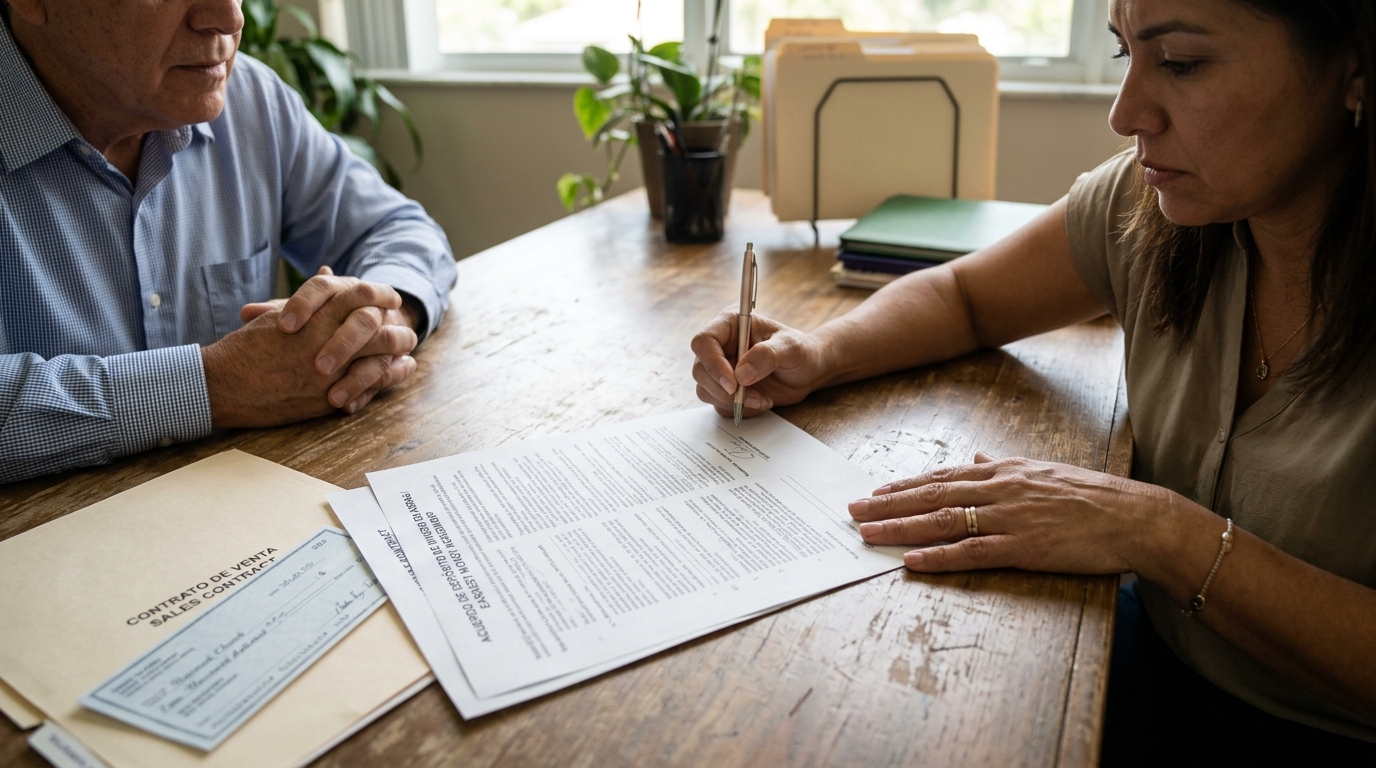
Las tres cláusulas de earnest money que fallan en transacciones bilingües
No todas las cláusulas de un purchase agreement crean el mismo riesgo. En transacciones bilingües, tres provisiones específicas generan la mayoría de disputas de earnest money — y cada una falla por la misma razón: lenguaje legal abreviado que no se traduce intuitivamente al español, sin importar qué tan fluido sea el agente o qué tan buena sea la traducción.
| Cláusula | Lenguaje legal en inglés | Dónde falla la comprensión en español |
|---|---|---|
| Default automático / cure period | 'Buyer shall be in default if… within X calendar days' | "Incumplimiento automático" suena a penalización, no a disparador de pérdida del depósito. "Período de cura" no tiene equivalente de uso común en español — el comprador escucha "cura" y piensa en algo médico, no en un remedio contractual. |
| Renuncia de contingencia de inspección as-is | 'Property accepted in its present condition; buyer waives…' | "Tal como está" captura el significado superficial, pero muchos compradores no entienden que están renunciando al derecho de renegociar después de la inspección — no solo aceptando la condición cosmética actual. |
| Timeline de release-of-deposit | 'Demand for deposit… 15 calendar days… failure to respond constitutes consent' | "Demanda de depósito" suena a demanda legal. El silencio-como-consentimiento es culturalmente ajeno — muchos compradores hispanohablantes asumen que no responder significa que la disputa sigue abierta. |
El patrón es claro: la traducción literal acierta con las palabras pero pierde el mecanismo. Un comprador que escucha "tal como está" puede asentir — entiende "as-is." Lo que no entiende es que al firmar el addendum as-is, la contingencia de inspección deja de ser una herramienta de negociación. Esa brecha entre entender la palabra y entender el contrato es donde nacen las disputas.
Por qué la brecha de comprensión empeora en la etapa de disputa
Aquí es donde la mayoría de agentes quedan atrapados. Durante la firma, explicaste la cláusula de default automático. Repasaste la renuncia as-is. Respondiste preguntas. Tu comprador asintió, firmó y siguió adelante. Seis semanas después, el deal se desploma — y tu comprador dice: "No sabía que perdería mi depósito si me pasaba de esa fecha."
El abogado del vendedor señala la firma. Tu broker pregunta qué le dijiste al comprador. Tú recuerdas haberlo explicado, pero no tienes nada escrito — ni notas sobre qué cláusulas cubriste, ni registro de las preguntas del comprador, ni acuse firmado de que la explicación ocurrió. Tu walkthrough verbal es ahora tu única evidencia de consentimiento informado.
En una queja o mediación, un contrato firmado prueba que el comprador aceptó los términos. No prueba que los entendió. La explicación del agente es el puente — y sin documentación, ese puente no existe en el expediente.
El Artículo 1 del Código de Ética de NAR y el Standard of Practice 1-9 obligan al agente a asegurar que sus clientes entiendan los términos de la transacción. La guía LEP de HUD y la Executive Order 13166 refuerzan la expectativa de que clientes con dominio limitado de inglés reciban acceso significativo a los servicios. Nada de esto genera responsabilidad automática — pero todo moldea cómo se evalúa una queja. Un agente sin documentación de su explicación bilingüe empieza en desventaja.
Hemos escrito antes sobre cómo las transacciones bilingües requieren una capa de explicación verbal encima de cada documento — y las cláusulas de earnest money son el ejemplo más claro de por qué esa capa necesita ser documentada, no solo entregada.
El impuesto de tiempo bilingüe: 20 minutos contra 5 minutos, por grupo de cláusulas
En una transacción monolingüe, las cláusulas de earnest money se cubren durante un form review estándar. Cinco minutos, quizás menos — el comprador lee el lenguaje, el agente destaca los plazos clave, y todos siguen adelante. En una transacción bilingüe, esas mismas tres cláusulas requieren 20 a 30 minutos de explicación enfocada y contextual.
- Default automático: necesitas explicar qué significa "cure period" en la práctica — no solo traducir la frase, sino caminar por un escenario donde el comprador se pasa de un plazo y qué pasa después con sus $15,000 de depósito.
- Renuncia as-is: necesitas separar "aceptar la condición actual" de "renunciar al derecho de renegociar después de la inspección." Muchos compradores confunden ambas cosas hasta que usas un ejemplo concreto.
- Timeline de release-of-deposit: necesitas explicar que el silencio cuenta como consentimiento bajo el formulario estándar — y que el reloj de 15 días (o 10, según el estado) empieza cuando se entrega la demanda, no cuando el comprador la lee.
Eso son 20–30 minutos por deal, solo para earnest money. Multiplica por cinco transacciones bilingües al mes y has agregado dos a tres horas de explicación que agentes monolingües no cargan. Es un costo operativo real. Pero una sola disputa de earnest money que llega a mediación cuesta entre $3,000 y $8,000 en tiempo, honorarios legales y referidos perdidos. El walkthrough se paga solo con la primera disputa evitada.
Protocolo de walkthrough pre-firma para earnest money
El objetivo no es convertir cada firma en un seminario legal. Es cubrir las tres cláusulas de alto riesgo de forma estructurada, registrar las preguntas del comprador y crear un acuse firmado de que la explicación ocurrió. Veinte minutos de proceso hoy ahorran semanas de disputa mañana.
- Antes de la reunión de firma, prepara un resumen de una página (en español) de las tres cláusulas de alto riesgo — default automático, renuncia as-is, y timeline de release-of-deposit. Usa lenguaje llano y un escenario concreto para cada una. Esto no es un contrato traducido; es una herramienta de explicación.
- En la mesa de firma, repasa cada cláusula usando el resumen. Para cada una, explica el mecanismo en español, da un escenario concreto ('Si se pasa de esta fecha, esto es lo que pasa con su depósito de $15,000'), y pide al comprador que te repita lo que entendió.
- Registra cada pregunta que el comprador haga sobre earnest money. Escribe la pregunta en la hoja de resumen, en las palabras del comprador — en español está bien. Anota la respuesta que diste.
- Después de cubrir las tres cláusulas, haz que el comprador firme y feche la hoja con una línea que diga: 'Las cláusulas anteriores me fueron explicadas en español. Tuve oportunidad de hacer preguntas.' Guarda una copia en el expediente del deal.
- Si el comprador tiene preguntas que no puedes responder — cualquier cosa que toque interpretación legal del cure period, o si un hallazgo de inspección califica como objeción válida — anótalo en la hoja y refiere al comprador a un abogado de bienes raíces. No interpretes el contrato. Documenta el referido.
Este protocolo le pone estructura a lo que la mayoría de agentes bilingües ya hacen de manera informal. La diferencia es el paper trail. Cuando una disputa surge seis semanas después, tienes una hoja firmada mostrando qué cláusulas cubriste, qué preguntas hizo el comprador y qué respondiste. Eso cambia la dinámica en mediación por completo — y es el tipo de capa de explicación verbal documentada que separa un proceso defendible de un intercambio de acusaciones.
¿Puede un comprador recuperar su earnest money si no entendió el contrato?
Esta es la pregunta que lleva la mayoría de disputas bilingües de earnest money a mediación. La respuesta corta: depende del estado, del lenguaje contractual, y de lo que se pueda demostrar sobre la comprensión del comprador al momento de firmar. Un contrato firmado crea una presunción de acuerdo — pero esa presunción no es absoluta.
En Florida, el contrato as-is de FAR/BAR canaliza las disputas de earnest money por un procedimiento específico de release-of-deposit antes de que cualquier parte pueda ir a corte. En Texas, las reglas de TREC requieren que el escrow holder mantenga el depósito hasta que ambas partes acuerden o un tribunal ordene la liberación. En California, la Sección 1632 del Código Civil agrega una capa: si la negociación se condujo principalmente en español y no se proporcionó un contrato traducido, el comprador podría tener base para anular el acuerdo.
El protocolo de walkthrough no garantiza que evitarás cada disputa. Pero cambia la pregunta de '¿Entendió el comprador?' — que es imposible de probar — a '¿Documentó el agente un proceso de explicación razonable?' — que es verificable.
En los tres estados, la explicación documentada del agente — o la falta de ella — se convierte en evidencia material. Un comprador que puede demostrar que no recibió explicación de cláusulas clave en su idioma principal tiene una posición más fuerte que uno que simplemente dice que no entendió. Y un agente que puede presentar un resumen de walkthrough firmado está en una posición fundamentalmente distinta a uno que dice: "Estoy seguro de que se lo expliqué."
Convierte el impuesto de tiempo en ventaja competitiva
La mayoría de agentes tratan la carga de explicación bilingüe como un costo que absorber. Más tiempo, más esfuerzo, cero comisión extra. Pero los agentes que lo documentan — que integran un walkthrough estructurado en su proceso pre-firma — terminan con algo que sus competidores no tienen: una reputación digna de referidos en comunidades de compradores hispanohablantes.
Cuando el primo de tu comprador pregunta, "¿A quién usaste? ¿Te explicaron todo?" — la respuesta importa. Agentes que aceleran la firma y señalan la línea de firma no generan esa respuesta. Agentes que dedican 20 minutos a repasar las tres cláusulas que realmente importan, en el idioma del comprador, con un registro firmado, sí.
El costo operativo es real. Veinte a treinta minutos por deal, acumulándose con tu volumen. Por eso tus sistemas necesitan absorber el resto de la carga administrativa bilingüe — follow-up, tracking de documentos, gestión de plazos — para que el tiempo que dedicas a explicar esté protegido, no comprimido. Hemos visto agentes que tratan el walkthrough como innegociable y delegan todo lo demás cerrar de forma más limpia y generar más referidos de hogares hispanohablantes.